Кредиты с дифференцированными платежами (Задание 13)
Дифференцированная схема - вторая из двух кредитных моделей задания 13. Опознаётся она по одной фразе условия: «долг должен быть на одну и ту же величину меньше». Одинаково убывает долг, а выплаты каждый период получаются разные - ровно наоборот по сравнению со схемой равных платежей. Считается такой кредит легче: геометрическая прогрессия здесь не нужна, всё держится на арифметической.
Как убывает долг
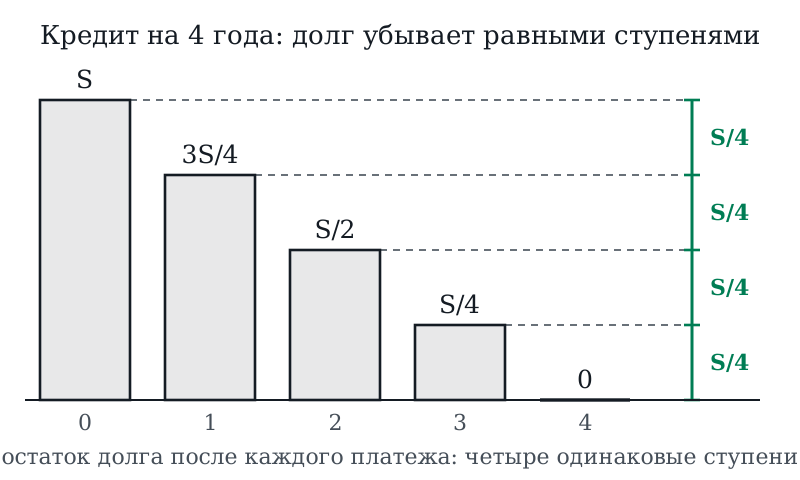
Пусть взят кредит S рублей на n периодов (лет или месяцев), ставка за период - r%. Условие «долг убывает на одну и ту же величину» означает, что за каждый период тело долга гасится одинаковой долей.
Из чего состоит платёж
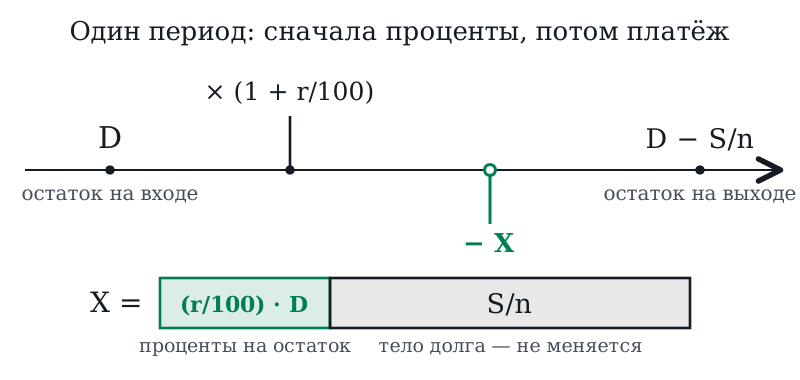
Порядок действий внутри периода всегда один: сначала на остаток долга начисляются проценты, и только потом вносится платёж.
Раз после платежа долг обязан уменьшиться ровно на nS, платёж должен покрыть проценты целиком и сверх того погасить эту долю тела.
Переплата за весь кредит
Складывать платежи по одному долго. Все тела долга дают в сумме ровно S, поэтому достаточно сложить проценты.
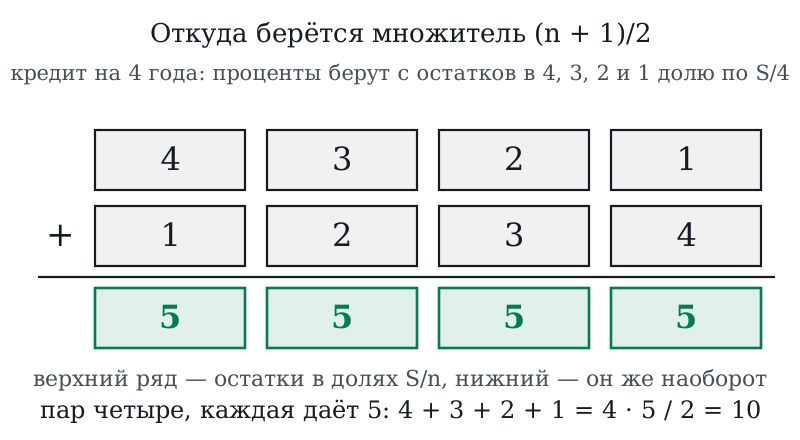
Проценты за периоды начисляются на остатки S,nn−1S,…,n1S, то есть на n,n−1,…,1 долей по nS. Сумма такого ряда - классическая сумма Гаусса 2n(n+1).
Алгоритм решения
Примеры решения
Пример 1. Общая сумма всех платежей
Условие:
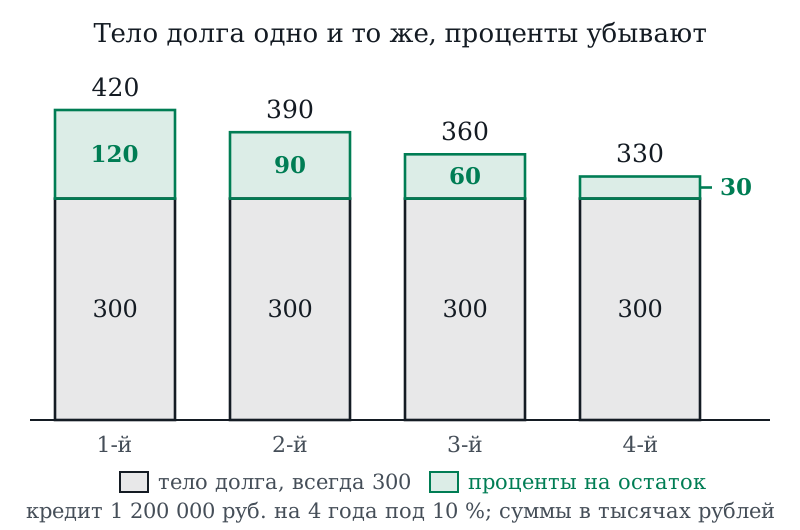
Максим берёт в банке 1200000 рублей на четыре года. В начале каждого года невыплаченный остаток долга увеличивается на 10%, после чего в течение года вносится платёж. Платежи подобраны так, чтобы после каждого из них остаток долга уменьшался на одну и ту же величину и через четыре года стал равен нулю. Сколько рублей составит общая сумма всех платежей?
Находим тело периода
Схема дифференцированная: долг убывает равномерно. За каждый из четырёх лет гасится
d=41200000=300000рублей
Выписываем остатки, на которые начисляются проценты
Проценты за очередной год берутся с остатка, с которым мы в этот год вошли:
Год
Остаток на начало года
Проценты 10%
1
1200000
120000
2
900000
90000
3
600000
60000
4
300000
30000
Складываем проценты
Π=120000+90000+60000+30000=300000
Собираем ответ
Общая сумма выплат - это тело долга плюс переплата:
1200000+300000=1500000
Проверяем по формуле
Π=10010⋅1200000⋅24+1=120000⋅2,5=300000
Сходится.
Ответ: 1500000
Пример 2. Наибольший платёж
Условие:
Магазин взял кредит 900000 рублей на три года. Каждый год долг сначала увеличивается на 20%, а затем гасится очередным платежом. Платежи подобраны так, что остаток долга уменьшается ежегодно на одну и ту же сумму и через три года обращается в нуль. Найдите размер наибольшего из платежей.
Понимаем, какой платёж наибольший
Проценты начисляются на остаток, а остаток только убывает. Значит убывают и платежи: наибольший из них - первый, перебор не нужен.
Считаем первый платёж
Тело периода:
d=3900000=300000
Перед первым платежом долг ещё полный, проценты берутся с него:
0,2⋅900000=180000
Складываем обе части платежа:
X1=300000+180000=480000
Проверяем себя на остальных платежах
X2=300000+0,2⋅600000=420000, X3=300000+0,2⋅300000=360000: платежи убывают ровно на 0,2⋅300000=60000, как и обещает арифметическая прогрессия.
Ответ: 480000
Пример 3. Платёж с конкретным номером
Условие:
Кредит 1800000 рублей взят на шесть лет. В начале каждого года остаток долга увеличивается на 14%, затем вносится платёж; долг уменьшается ежегодно на одну и ту же величину и через шесть лет становится нулевым. Сколько рублей составит четвёртый платёж?
Находим тело периода
d=61800000=300000
Находим остаток перед четвёртым годом
К началу четвёртого года сделано три платежа, каждый убрал по 300000:
D3=1800000−3⋅300000=900000
Именно с этой суммы начисляются проценты четвёртого года. Формула остатка даёт то же самое:
D3=66−3⋅1800000=21⋅1800000=900000
Считаем платёж
X4=300000+0,14⋅900000=300000+126000=426000
Проверяем через прогрессию
X1=300000+0,14⋅1800000=552000, шаг убывания равен 0,14⋅300000=42000. Тогда
X4=552000−3⋅42000=552000−126000=426000
Сошлось.
Ответ: 426000
Пример 4. Обратная задача: найти сумму кредита
Условие:
Кредит взят на четыре года. В начале каждого года остаток долга увеличивается на 15%, затем вносится платёж, причём долг уменьшается на одну и ту же величину и через четыре года обращается в нуль. Общая сумма всех выплат составила 1100000 рублей. Сколько рублей было взято в кредит?
Записываем общую сумму выплат буквой
Пусть кредит равен S. Тогда
S+10015⋅S⋅24+1=1100000
Упрощаем коэффициент
10015⋅25=0,15⋅2,5=0,375
Значит переплата составляет 37,5% от кредита, а всего выплачивается
S⋅(1+0,375)=1,375S
Решаем уравнение
1,375S=1100000
S=1,3751100000=800000
Проверяем прямым счётом
Тело периода: 800000:4=200000. Проценты по годам - 0,15 от 800000, 600000, 400000 и 200000, вместе 300000. Итого 800000+300000=1100000 - совпало с условием.
Ответ: 800000
Частые ошибки
Что запомнить
Маркер схемы - фраза «долг уменьшается на одну и ту же величину». Она решает всё: остальные слова условия на выбор модели не влияют.
Тело периода d=nS одинаково всегда; остатки и платежи - две убывающие арифметические прогрессии.
Платёж: Xk=nS+100r⋅Dk−1, где Dk−1=nn−k+1⋅S. Наибольший - первый, наименьший - последний.
Переплата: Π=100r⋅S⋅2n+1, общая сумма выплат: S+Π.
Обратные задачи («найдите сумму кредита», «найдите ставку») решаются подстановкой известного в ту же формулу: получается одно линейное уравнение.
Проверь себя
Какая фраза в условии означает дифференцированную схему?
Кредит 2400000 рублей на шесть лет под 8%. На сколько рублей общая сумма выплат превысит сумму кредита?
Кредит 600000 рублей на пять лет под 10%. Чему равен последний платёж?
Какую прогрессию образуют платежи в дифференцированной схеме?