Рефинансирование и досрочное погашение (Задание 13)
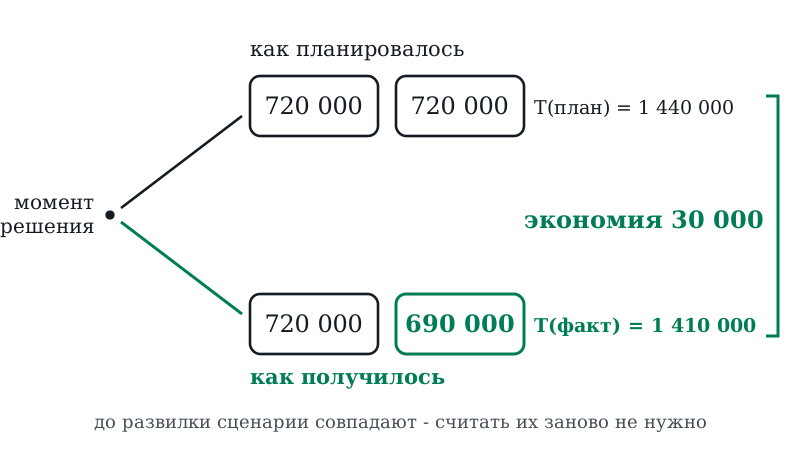
Все остальные сюжеты про кредиты считают один сценарий. Здесь их всегда два: «как планировалось» и «как получилось на самом деле». Заёмщик либо возвращает деньги раньше срока, либо переводит остаток долга в другой банк под меньший процент. Вопрос почти всегда один и тот же - на сколько рублей изменилась общая сумма выплат.
Никакой новой формулы тема не вводит. Работает всё та же цепочка «начислили процент, вычли платёж» из тем «Кредиты с равными платежами» и «Кредиты по графику долга». Новое только одно: считать надо дважды и в конце вычесть.
Правило пересчёта: считаем от остатка
Обе ситуации темы - и досрочный платёж, и смена ставки - меняют одно и то же: величины, от которых дальше идёт начисление. Дальнейший расчёт ведётся от нового остатка и по новой ставке, а всё, что было до развилки, переписывать не нужно.
Смена ставки: тот же остаток, другой множитель
Рефинансирование выглядит в условии так: заёмщик доходит до какого-то момента по старому договору, а дальше остаток долга обслуживается в другом банке по меньшей ставке. Сам остаток при этом не меняется - меняется коэффициент, на который его умножают.
Аннуитет на остаток
Часто после досрочного взноса условие говорит: «оставшийся долг вернули двумя равными платежами». Это обычная задача на равные платежи, только вместо суммы кредита в неё подставляется остаток D, а вместо полного срока - оставшиеся годы.
Примеры решения
Пример 1. Полное досрочное погашение
Условие:
Кредит 880000 рублей под 20% годовых планировалось погасить двумя равными ежегодными платежами (проценты начисляются в начале года, платёж вносится сразу после начисления). Вместо этого заёмщик вернул весь долг одним платежом ровно через год. На сколько рублей меньше оказалась общая сумма выплат?
Считаем план
Два равных платежа x, коэффициент k=1,2:
880000⋅1,22=1,2x+x
1267200=2,2x⟹x=576000
Общая сумма выплат по плану:
Tплан=2⋅576000=1152000
Считаем факт
Через год долг вырос до
880000⋅1,2=1056000
и был погашен одним платежом. Значит Tфакт=1056000.
Вычитаем
1152000−1056000=96000
Проверяем ярлыком
По плану после первого платежа оставалось бы 1056000−576000=480000 рублей, и за год они выросли бы на 20%. Внеся эти 480000 на год раньше, заёмщик сэкономил ровно начисление:
0,2⋅480000=96000
Совпало.
Ответ: 96000
Пример 2. Рефинансирование остатка
Условие:
Кредит 1100000 рублей взят под 20% годовых и должен был гаситься двумя равными ежегодными платежами. Первый платёж заёмщик внёс по плану, после чего рефинансировал остаток долга в другом банке под 15% годовых и погасил его вторым платежом ровно через год. На сколько рублей уменьшилась общая сумма выплат?
Находим плановый платёж
1100000⋅1,22=2,2x⟹1584000=2,2x⟹x=720000
По плану было бы выплачено 2⋅720000=1440000 рублей.
Находим остаток в момент развилки
Первый год прошёл по старому договору:
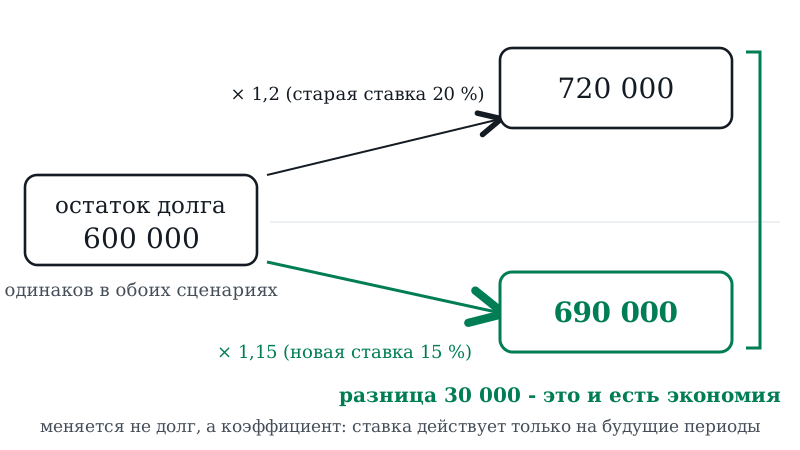
1100000⋅1,2−720000=1320000−720000=600000
Сравниваем второй год по двум ставкам
Старая ставка: 600000⋅1,2=720000.
Новая ставка: 600000⋅1,15=690000.
Считаем экономию
Первый платёж в обоих сценариях одинаков, поэтому разность даёт только второй год:
720000−690000=30000
Тот же ответ через полные суммы: 1440000−(720000+690000)=30000.
Ответ: 30000
Пример 3. Досрочный взнос перед последним платежом
Условие:
Кредит 550000 рублей под 20% годовых планировалось погасить двумя равными ежегодными платежами. Первый платёж внесён по плану, и в тот же момент заёмщик дополнительно погасил ещё 100000 рублей долга. Оставшийся долг он вернул одним платежом через год при той же ставке. На сколько рублей уменьшилась общая сумма выплат?
План
550000⋅1,44=792000=2,2x⟹x=360000
Tплан=2⋅360000=720000
Остаток после первого года
550000⋅1,2−360000=660000−360000=300000
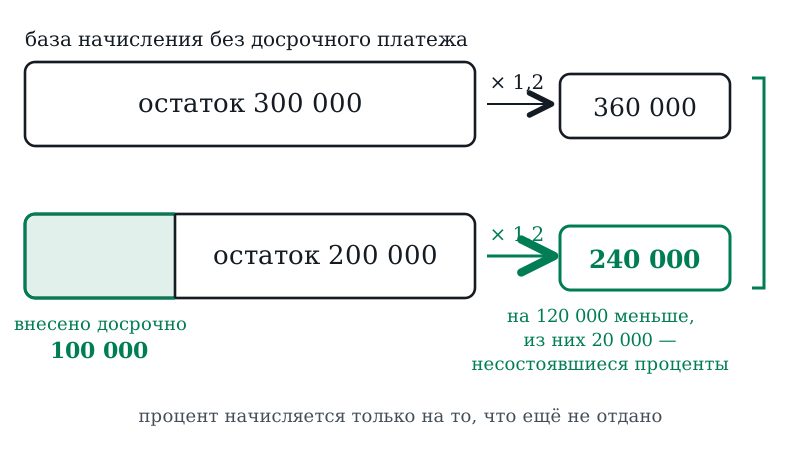
Досрочный взнос уменьшает базу начисления:
300000−100000=200000
Последний платёж и итог
200000⋅1,2=240000
Tфакт=360000+100000+240000=700000
Экономия
720000−700000=20000
Ярлык здесь работает: остаток гасился одним платежом, поэтому экономия равна 0,2⋅100000=20000.
Ответ: 20000
Пример 4. Досрочный взнос и новый график
Условие:
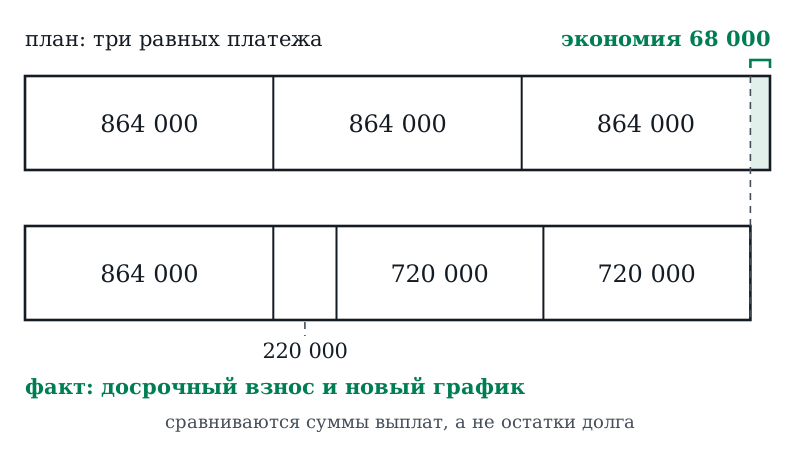
Кредит 1820000 рублей взят под 20% годовых на три года и должен был гаситься тремя равными ежегодными платежами. Внеся первый платёж по плану, заёмщик дополнительно погасил в тот же момент ещё 220000 рублей долга, а оставшийся долг вернул двумя равными платежами при той же ставке. На сколько рублей уменьшилась общая сумма выплат по сравнению с первоначальным планом?
Плановый сценарий
Три равных платежа, k=1,2:
1820000⋅1,23=x(1,22+1,2+1)
3144960=3,64x⟹x=864000
Tплан=3⋅864000=2592000
Остаток долга после развилки
За первый год долг вырос, затем ушли плановый платёж и досрочный взнос:
1820000⋅1,2−864000−220000=2184000−1084000=1100000
Новый график на остаток
Оставшиеся 1100000 рублей гасятся двумя равными платежами y:
Заметь: ярлык A(k2−1)=220000⋅0,44=96800 здесь не годится - остаток гасился не одним платежом, а двумя равными, и график пересчитывался заново.
Ответ: 68000
Выгодно ли гасить досрочно
Ответ математики однозначен: да, если ставка положительна и досрочный платёж действительно уменьшает долг, а не откладывается «в счёт будущих». Каждый досрочно внесённый рубль убирается из базы начисления, и на него больше не набегает процент.
Частые ошибки
Что запомнить
Экономия - это разность общих сумм выплат двух сценариев: Tплан−Tфакт.
До развилки сценарии совпадают: считать заново нужно только то, что после неё.
Досрочный платёж уменьшает базу начисления; проценты будущих лет считаются уже от нового остатка.
Рефинансирование меняет не долг, а коэффициент, и только для периодов после смены ставки.
Остаток после развилки гасится по обычным правилам: одним платежом - умножением на km, двумя равными - из уравнения Dk2=x(k+1).
Ярлык «экономия =A(km−1)» верен только тогда, когда остаток гасится одним платежом.
Проверь себя
Что называют экономией в задачах этой темы?
Кредит 880000 рублей под 20% годовых возвращён одним платежом ровно через год. Какова общая сумма выплат?
Остаток долга 600000 рублей рефинансирован с 20% на 15% и погашен одним платежом через год. Сколько сэкономлено?
Заёмщик досрочно внёс 100000 рублей за год до окончания кредита; остаток гасится одним платежом, ставка 20%. Сколько рублей сэкономлено?
На какую сумму начисляются проценты в году, следующем за досрочным погашением части долга?